한 점에서의 값, 기울기, 휘는 정도, … 를 차례로 맞춰 가며 함수를 다항식으로 흉내 내는 방법이다. 그 점 가까이에서는 몇 항만으로도 매우 정확하고, 오차가 얼마 이하인지 계산할 수 있어 계산기와 수학 라이브러리가 이 원리로 지수함수와 사인함수를 계산한다. 대신 그 점에서 멀어질수록 오차가 커지고, 수렴하는 범위(수렴 반지름) 밖에서는 항을 아무리 늘려도 소용없다. 심지어 급수가 수렴해도 원래 함수와 다를 수 있다.
예시로 보기
\(x = 0\) 근처에서 \(e^x\)를 다항식으로 흉내 낸다. \(e^x\)는 몇 번 미분해도 \(e^x\)이고 \(x = 0\)에서 값이 1이라, 값·기울기·휨·…을 모두 1로 맞추는 다항식은 \(1 + x + \frac{x^2}{2!} + \frac{x^3}{3!} + \cdots\)이다. \(x = 1\)을 넣어 \(e\)를 계산한다.
| 항의 차수 \(n\) | \(\sum_{k=0}^{n}\frac{1}{k!}\) | 오차 한계 \(\frac{3}{(n+1)!}\) |
|---|---|---|
| 1 | 2 | 1.5 |
| 2 | 2.5 | 0.5 |
| 3 | 2.6667 | 0.125 |
| 5 | 2.71667 | 0.0042 |
| 10 | 2.7182818011 | \(7.5 \times 10^{-8}\) |
참값 \(e = 2.718281828\ldots\)에 빠르게 다가간다. 같은 다항식을 \(x\) 전체에 그려 보면, 차수를 올릴수록 \(e^x\)와 겹치는 구간이 0을 중심으로 넓어진다. 오차 한계는 아래의 나머지 공식에서 나온다. 기준점 0이 아래 정의의 \(a\), 차수 \(n\)까지의 다항식이 \(T_n\)이다.
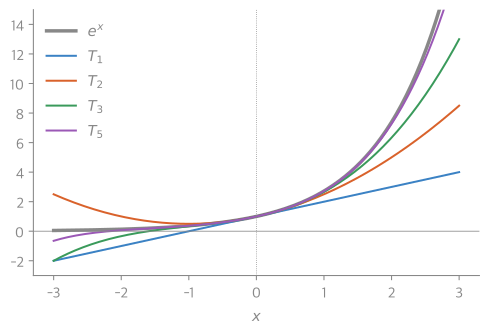
굵은 회색 선이 \(e^x\)이고, 색 선이 \(T_1, T_2, T_3, T_5\)다. 0 가까이에서는 모두 붙어 있고, 0에서 멀어질수록 낮은 차수부터 떨어져 나간다1.
정의
\(f\)가 \(a\)에서 \(n\)번 미분 가능할 때, \(a\)에서의 \(n\)차 테일러 다항식은
\[T_n(x) = \sum_{k=0}^{n}\frac{f^{(k)}(a)}{k!}(x - a)^k = f(a) + f'(a)(x - a) + \frac{f''(a)}{2!}(x - a)^2 + \cdots\]이다. \(n \to \infty\)로 늘린 급수가 테일러 급수, \(a = 0\)인 경우가 매클로린 급수다2.
\(T_n\)은 \(a\)에서 \(f\)와 값, 1계, …, \(n\)계 도함수가 모두 같은 유일한 \(n\)차 이하 다항식이다. \(\frac{1}{k!}\)은 \((x - a)^k\)을 \(k\)번 미분하면 \(k!\)이 나오는 것을 상쇄한다. \(n = 1\)이면 선형 근사다.
\(f\)가 \(a\)와 \(x\)를 포함하는 구간에서 \(n + 1\)번 미분 가능하고 \(f^{(n+1)}\)이 연속이며, 그 구간에서 \(\vert f^{(n+1)}\vert \le M\)이면
\[\vert f(x) - T_n(x)\vert \le \frac{M\,\vert x - a\vert ^{n+1}}{(n + 1)!}.\]나머지 \(R_n(x) = f(x) - T_n(x)\)가 \(n \to \infty\)에서 0으로 가는 \(x\)에서 테일러 급수는 \(f(x)\)와 같다.
| 함수 | 매클로린 급수 | \(f\)와 같아지는 범위 |
|---|---|---|
| \(e^x\) | \(\sum_{k \ge 0}\frac{x^k}{k!}\) | 모든 실수 |
| \(\sin x\) | \(x - \frac{x^3}{3!} + \frac{x^5}{5!} - \cdots\) | 모든 실수 |
| \(\cos x\) | \(1 - \frac{x^2}{2!} + \frac{x^4}{4!} - \cdots\) | 모든 실수 |
| \(\frac{1}{1 - x}\) | \(\sum_{k \ge 0} x^k\) | \(-1 < x < 1\) |
| \(\ln(1 + x)\) | \(x - \frac{x^2}{2} + \frac{x^3}{3} - \cdots\) | \(-1 < x \le 1\) |
거듭제곱 급수 \(\sum c_k x^k\)가 수렴하는 \(x\)는 \(\vert x\vert < R\)인 구간(끝점은 따로 확인)이고, \(R\)을 수렴 반지름이라 한다. 비 판정으로 구한다.
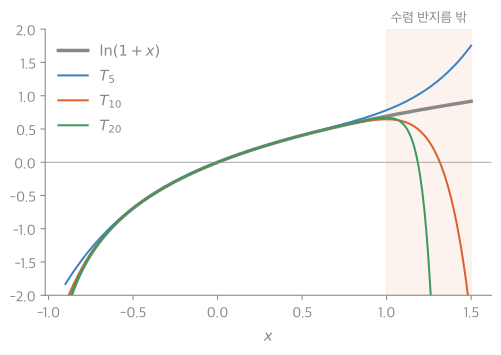
\(\ln(1 + x)\)의 수렴 반지름은 1이다. 1 안쪽에서는 항을 늘릴수록 굵은 회색 선에 더 붙는다. 1 바깥에서는 항을 늘릴수록 오히려 더 빨리 벗어난다1.
증명
미적분의 기본정리에서 출발해 부분적분을 되풀이하면 나머지가 적분 꼴로 나오고, 그것을 어림한다.
증명 펼치기
- 출발(n = 0): 기본정리로 \(f(x) = f(a) + \int_a^x f'(t)\,dt\). 즉 \(R_0(x) = \int_a^x f'(t)\,dt\).
- 주장: \(R_n(x) = \int_a^x f^{(n+1)}(t)\,\frac{(x - t)^n}{n!}\,dt\).
- 귀납 단계: \(R_{n-1}(x) = \int_a^x f^{(n)}(t)\frac{(x - t)^{n-1}}{(n-1)!}dt\)에 부분적분을 쓴다. \(u = f^{(n)}(t)\), \(dv = \frac{(x - t)^{n-1}}{(n-1)!}dt\), \(v = -\frac{(x - t)^n}{n!}\)이다.
첫 항이 \(T_n\)에 새로 붙는 항이라 \(f = T_{n-1} + R_{n-1} = T_n + R_n\)이다.
- 한계: \(\vert f^{(n+1)}\vert \le M\)이면 \(\vert R_n(x)\vert \le M\left\vert \int_a^x\frac{\vert x - t\vert ^n}{n!}dt\right\vert = \frac{M\vert x - a\vert ^{n+1}}{(n+1)!}\). ∎
적분의 평균값 정리를 한 번 더 쓰면 \(R_n(x) = \frac{f^{(n+1)}(c)}{(n+1)!}(x - a)^{n+1}\)인 \(c\)가 \(a\)와 \(x\) 사이에 있다는 라그랑주 꼴이 나온다2.
스스로 설명해 보기
1. 3단계에서 대괄호 항이 \(\frac{f^{(n)}(a)}{n!}(x - a)^n\)만 남는 이유는?
\(t = x\)를 넣으면 \((x - x)^n = 0\)이라 0이다. \(t = a\)를 넣으면 \(-f^{(n)}(a)\frac{(x - a)^n}{n!}\)이고, 빼면 부호가 바뀌어 \(+\frac{f^{(n)}(a)}{n!}(x - a)^n\)이 된다.
2. e^x의 테일러 급수가 모든 x에서 e^x와 같은 이유를 4단계로 설명하라.
\(0\)과 \(x\) 사이에서 \(\vert f^{(n+1)}\vert = e^t \le e^{\vert x\vert } = M\)이고 \(M\)은 \(n\)과 무관하다. \(\frac{\vert x\vert ^{n+1}}{(n+1)!}\)은 \(n\)이 커지면 0으로 간다(계승이 거듭제곱보다 빨리 자란다). 그래서 나머지가 0으로 간다.
이 증명의 핵심 아이디어는?
“값 = 기준값 + 변화의 누적”을 되풀이 적용하되, 매번 부분적분으로 기준점의 정보를 한 항씩 꺼낸다. 남는 것은 늘 “다음 도함수 × 작은 가중치”의 적분이다.
같은 도구를 쓰는 다른 상황은?
수치 미분의 오차 분석이다. \(f(x + h) = f(x) + hf'(x) + \frac{h^2}{2}f''(c)\)에서 앞방향 차분의 오차가 \(h\)에 비례하고, 두 방향을 빼면 \(h^2\) 항이 지워져 중앙 차분의 오차가 \(h^2\)에 비례한다(도함수의 수치 미분 표).
가정이 필요한 이유
| 가정·조건 | 없으면 | 예 |
|---|---|---|
| 나머지가 0으로 간다 | 급수가 수렴해도 \(f\)와 다를 수 있다 | \(f(x) = e^{-1/x^2}\) (\(f(0) = 0\))은 0에서 모든 도함수가 0이라 매클로린 급수가 0이지만, \(x \ne 0\)에서 \(f(x) > 0\) |
| 수렴 반지름 안 | 항을 늘려도 수렴하지 않는다 | \(\ln(1 + x)\)의 급수에 \(x = 2\)를 넣은 부분합: \(2, 0, 2.67, -1.33, 5.07, -5.6, \dots\) |
| \(f^{(n+1)}\)이 있고 유계 | 오차가 \(\vert x - a\vert ^{n+1}\)의 상수배로 줄지 않는다 | \(\vert x\vert ^{3/2}\)의 0에서 1차 근사는 \(T_1 = 0\)이고, 오차 \(\vert x\vert ^{3/2}\)은 \(x^2\)보다 느리게 준다. \(f''\)이 0 근처에서 한없이 커진다 |
역. 거듭제곱 급수 \(\sum c_k(x - a)^k\)가 \(a\) 근처에서 \(f\)와 같으면, 그 계수는 반드시 \(c_k = \frac{f^{(k)}(a)}{k!}\)이다(항별로 미분해 \(x = a\)를 넣는다)2. 그래서 \(\frac{1}{1 - x^2} = \sum x^{2k}\)처럼 다른 방법으로 얻은 급수도 곧 테일러 급수다.
예제
오일러 공식. \(e^{i\theta} = \cos\theta + i\sin\theta\)를 급수로 보인다. 복소수에서는 \(e^z = \sum\frac{z^k}{k!}\)를 지수함수의 정의로 쓴다.
- 대입: \(e^{i\theta} = \sum_{k \ge 0}\frac{(i\theta)^k}{k!}\).
- \(i\)의 거듭제곱: \(i^k\)는 \(1, i, -1, -i\)를 되풀이한다.
- 짝수·홀수 항 나누기: 짝수 항은 \(1 - \frac{\theta^2}{2!} + \frac{\theta^4}{4!} - \cdots = \cos\theta\), 홀수 항은 \(i\left(\theta - \frac{\theta^3}{3!} + \cdots\right) = i\sin\theta\).
- 결론: 두 급수가 모든 \(\theta\)에서 절대수렴해 항을 나눠 더해도 된다. \(e^{i\theta} = \cos\theta + i\sin\theta\). 오일러 공식의 증명이다.
활용
- 수학 라이브러리의 \(e^x\). \(x = k\ln 2 + r\)(\(\vert r\vert \le 0.35\))로 나눠 \(e^x = 2^k e^r\)로 계산하면, \(e^r\)은 테일러 급수 15항 정도로 배정밀도 끝자리까지 맞는다. 구현: 18_taylor-series_impl.py. 실제 라이브러리는 같은 구조에서 계수를 오차가 고르게 퍼지는 다항식(최소최대 근사)으로 바꿔 항 수를 더 줄인다3.
- 작은 각 근사. \(\sin\theta \approx \theta\), \(\cos\theta \approx 1 - \frac{\theta^2}{2}\). 게임 물리와 그래픽스에서 계산을 줄이고, 오차는 다음 항 \(\frac{\theta^3}{6}\)으로 가늠한다.
- 2차 근사와 최적화. 한 점 근처에서 함수를 \(f(a) + f'(a)(x - a) + \frac{f''(a)}{2}(x - a)^2\)로 보고 그 포물선의 꼭짓점으로 가는 것이 최적화의 뉴턴 방법이다(헤세 행렬과 극값 판정).
- 흔한 실수. 기준점이 0이 아닌데 \((x - a)^k\) 대신 \(x^k\)을 쓰는 것. 나머지 한계의 \(M\)을 구간 전체가 아닌 기준점 한 곳에서만 재는 것.
flowchart LR
    X["입력 x"] --> S["x = k ln 2 + r로 나눈다. r의 크기는 0.35 이하"]
    S --> T["e^r을 테일러 급수 15항 정도로 계산한다"]
    S --> K["정수 k"]
    T --> M["2^k를 곱한다"]
    K --> M
    M --> Y["e^x = 2^k e^r"]
어떤 \(x\)가 들어와도 급수에는 0 근처의 작은 \(r\)만 들어간다. 테일러 다항식이 기준점 가까이에서만 정확하다는 약점을, 입력을 기준점 가까이로 끌어와서 피한다4.
연결
자주 하는 오해
틀렸다. \(e^x\)와 \(\sin x\)가 모든 실수에서 수렴해 그렇게 믿기 쉽다. 하지만 \(\ln(1 + x)\)의 급수는 \(\vert x\vert > 1\)이면 항 \(\frac{x^k}{k}\) 자체가 커져서, \(x = 2\)에서 부분합이 \(2, 0, 2.67, -1.33, 5.07, \dots\)로 점점 크게 흔들린다. 수렴 반지름 안에서만 항을 늘리는 것이 도움이 된다. 반지름 밖의 값은 \(\ln 3 = \ln 4 - \ln\frac43\)처럼 식을 바꿔 반지름 안으로 가져와 계산한다.
확인 문제
C1 e^x, sin x, cos x, 1/(1 − x)의 매클로린 급수와 성립 범위를 쓰라.
답: \(e^x = \sum\frac{x^k}{k!}\), \(\sin x = \sum\frac{(-1)^k x^{2k+1}}{(2k+1)!}\), \(\cos x = \sum\frac{(-1)^k x^{2k}}{(2k)!}\)는 모든 실수. \(\frac{1}{1 - x} = \sum x^k\)는 \(\vert x\vert < 1\).
C2 \(e^{0.5}\)를 3차 테일러 다항식(기준점 0)으로 어림하고 오차 한계를 구하라.
답: \(T_3(0.5) = 1 + 0.5 + 0.125 + 0.0208\overline{3} = 1.6458\overline{3}\). \([0, 0.5]\)에서 \(\vert f^{(4)}\vert = e^t \le e^{0.5} < 1.65\)라 오차 \(\le \frac{1.65 \times 0.5^4}{24} \approx 0.0043\). 실제 오차는 \(0.00289\)다.
흔한 오답: \(M\)을 \(e^0 = 1\)로 잡는 것. 구간 전체에서의 최댓값이어야 한다.
C3 테일러 급수가 모든 x에서 수렴하는데도 원래 함수와 다른 예를 들라.
답: \(f(x) = e^{-1/x^2}\), \(f(0) = 0\). 0에서의 모든 도함수가 0이라 매클로린 급수는 모든 \(x\)에서 0으로 수렴한다. 하지만 \(x \ne 0\)이면 \(f(x) > 0\)이다. 나머지 \(R_n(x) = f(x)\)가 0으로 가지 않는다.
C4 1/(1 + x²)은 모든 실수에서 매끄러운데, 0에서의 테일러 급수가 |x| < 1에서만 수렴하는 이유를 설명하라.
답: 급수는 등비급수 \(\sum(-x^2)^k\)이고, 공비 \(-x^2\)의 크기가 1보다 작아야 수렴한다. \(\vert x\vert \ge 1\)이면 항의 크기가 줄지 않는다. 더 깊은 이유는 복소수 \(x = \pm i\)에서 분모가 0이 되기 때문이다. 0에서 그 점까지의 거리 1이 수렴 반지름을 막는다3.
-
18_taylor-series_plot.py로 그렸고, 그림에 쓴 값(\(T_5(1) = 2.71667\), \(x = 1.5\)에서 \(T_{20}\)이 \(T_5\)보다 더 벗어남)을 같은 코드로 확인했다. ↩ ↩2
-
OpenStax, Calculus Volume 2, 6.1절 “Power Series and Functions”(수렴 반지름), 6.2절 “Properties of Power Series”(항별 미분, 계수의 유일성), 6.3절 “Taylor and Maclaurin Series”(테일러 정리와 나머지), 6.4절 “Working with Taylor Series”. ↩ ↩2 ↩3
-
수학 라이브러리의 범위 줄이기와 최소최대 다항식은 fdlibm 같은 공개 구현의 주석에 설명되어 있다. 수렴 반지름이 가장 가까운 복소 특이점까지의 거리라는 것은 복소해석의 결과로, 이 과목 범위 밖이다. ↩ ↩2
-
활용 절의 수학 라이브러리 \(e^x\) 항목과 18_taylor-series_impl.py를 근거로 그렸다. ↩